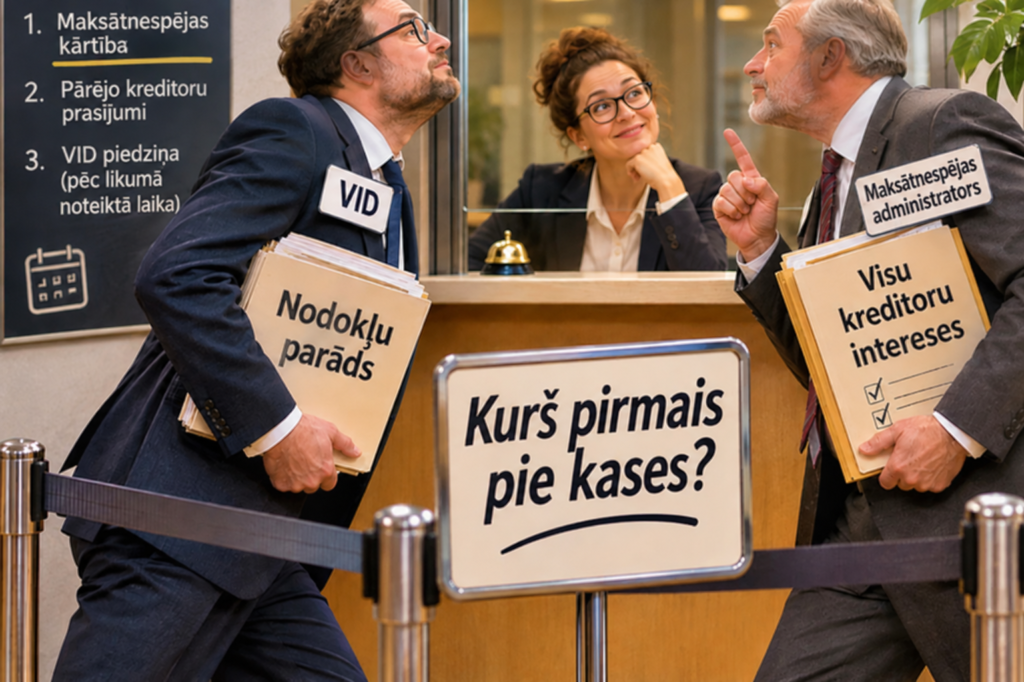
Valsts plāno mainīt nodokļu parādu piedziņas noteikumus uzņēmuma pārejas gadījumos. Izskatās, ka kreditoru sacensībās varētu parādīties jauni noteikumi.
Iedomāsimies situāciju: uzņēmums ir nonācis maksātnespējā, tā saimnieciskā darbība faktiski pārgājusi citam uzņēmumam, bet vecie parādi nekur nav pazuduši.
Pie uzņēmuma ieguvēja durvīm klauvē divi interesenti.
VID: “Mums te ir nenomaksāti nodokļi!”
Maksātnespējas administrators: “Bet man jāaizstāv visu kreditoru intereses!”
Un sākas jautājums kurš pirmais tiks pie naudas?
Līdzšinējais regulējums pieļauj situāciju, kurā VID, pamatojoties uz Komerclikuma 20. pantu, piedzen nodokļu parādu no uzņēmuma ieguvēja bezstrīda kārtībā, kamēr maksātnespējas administrators cenšas atgūt līdzekļus visu kreditoru interesēs. Rezultātā valsts var saņemt savu prasījumu ārpus maksātnespējas procesa, bet pārējiem kreditoriem atliek cerēt, ka kaut kas vēl būs palicis.
Ko piedāvā mainīt?
Tieslietu ministrijas virzītais likumprojekts Nr. 26-TA-770 paredz papildināt likuma “Par nodokļiem un nodevām” 26. panta sesto daļu ar jaunu 7. punktu. Ja uzņēmuma nodevējam pasludināta maksātnespēja, VID nevarētu uzsākt vai turpināt attiecīgā nodokļu parāda bezstrīda piedziņu pret uzņēmuma ieguvēju, pamatojoties uz Komerclikuma 20. panta pirmo daļu, kamēr pastāv likumā noteiktie piedziņas apturēšanas apstākļi. Tas dotu maksātnespējas administratoram iespēju rīkoties visu kreditoru interesēs, nevis sacensties ar VID par to, kurš ātrāk piedzīs naudu.
Vienkāršāk sakot , VID būs jāpagaida rindā. Cik ilgi VID būs jāgaida? Ne bezgalīgi! Piedziņas pauze turpinātos līdz likumprojektā noteiktajiem apstākļiem piemēram, kad maksātnespējas procesā sagatavots mantas pārdošanas plāns vai ziņojums par mantas neesamību un administrators paziņojis, ka neplāno celt prasību pret uzņēmuma ieguvēju, vai līdz juridiskās personas maksātnespējas procesa izbeigšanai. Tātad VID netiek aizslēgtas durvis. Tam vienkārši kādu laiku jāpagaida uzgaidāmajā telpā.
Interesantākais problēmu atzīst pati valsts! Likumprojekta anotācijā Tieslietu ministrija norāda, ka situācija, kurā VID kā viens no kreditoriem piedzen parādu ārpus maksātnespējas procesa, samazinot pārējiem kreditoriem pieejamos līdzekļus, ir pretrunā Maksātnespējas likumā nostiprinātajiem kreditoru vienlīdzības un patvaļas aizlieguma principiem.Citiem vārdiem valsts ir pamanījusi, ka sacensībās par parādnieka naudu VID līdzšinējās priekšrocības ne vienmēr saskan ar godīgas kreditoru konkurences noteikumiem.Un šoreiz noteikumus piedāvā mainīt pati valsts!
Tomēr VID netiek izsniegta mūžīga sarkanā kartīte. Piedziņa tiktu apturēta tikai uz likumā noteikto laiku, dodot administratoram iespēju izvērtēt prasības celšanu pret uzņēmuma ieguvēju.
Vai tas nozīmē, ka uzņēmuma ieguvējs varēs pārņemt biznesu un parādus aizmirst? Nē! Tik vienkārši nebūs.Komerclikuma 20. pants nekur nepazūd. Ja ir notikusi uzņēmuma pāreja, atbildība par uzņēmuma saistībām joprojām var iestāties.
Grozījumi paredz mainīt piedziņas procedūru, nevis atcelt atbildību par uzņēmuma saistībām. Tāpat plānotie grozījumi paši par sevi nenozīmē, ka visi iepriekš pieņemtie VID piedziņas lēmumi būtu prettiesiski.
Ko tas nozīmēs uzņēmējiem? Ja grozījumi tiks pieņemti, uzņēmuma ieguvējam situācijā, kad uzņēmuma nodevējs ir maksātnespējīgs, varētu mainīties nodokļu parāda piedziņas process.Savukārt maksātnespējas administratoram tiktu nodrošināta lielāka iespēja aizstāvēt visu kreditoru kopuma intereses.Uzņēmējiem, kuri plāno iegādāties uzņēmumu vai pārņemt tā saimniecisko darbību, joprojām būs būtiski izvērtēt uzņēmuma pārejas riskus, tostarp iespējamo atbildību par iepriekšējā uzņēmuma saistībām.
Mūsu secinājums
Likumdevējs, šķiet, vēlas pateikt arī VID, būdams kreditors, ne vienmēr drīkst pirmais pieiet pie kases. Turklāt interesantākais ir tas, ka šoreiz problēmu atzinusi pati valsts, norādot uz nepieciešamību ievērot kreditoru vienlīdzības principu. Vai tas nozīmē, ka uzņēmuma pārejas strīdos sāksies jauna ēra? Iespējams.
Taču viens ir skaidrs ja grozījumi tiks pieņemti, VID vairs nevarēs izmantot konkrēto bezstrīda piedziņas mehānismu, neņemot vērā uzņēmuma nodevēja maksātnespējas procesu. Parāds nepazūd. Vienkārši mainās noteikumi, kurš un kad drīkst pieprasīt tā samaksu.
Raksts sagatavots, pamatojoties uz likumprojektu Nr. 26-TA-770 “Grozījumi likumā ‘Par nodokļiem un nodevām’” un tā anotāciju. Likumprojekts vēl nav pieņemts, un tā galīgā redakcija var mainīties.
Avots: Tiesību aktu portāls — likumpr
©INNOVATOR 11.11.2026.