Государство планирует изменить правила взыскания налоговой задолженности в случаях перехода предприятия. Похоже, в соревновании между кредиторами могут появиться новые правила.
Представим ситуацию: компания стала неплатёжеспособной, её хозяйственная деятельность фактически перешла к другой компании, но старые долги никуда не исчезли.
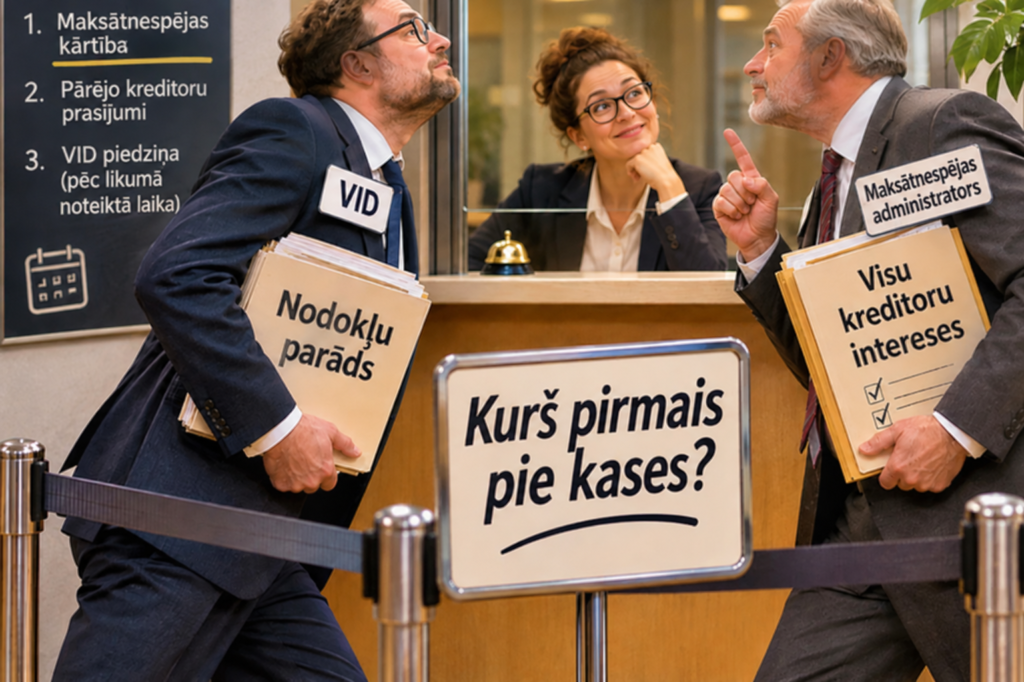
К дверям приобретателя предприятия стучатся два заинтересованных лица.
СГД: «У нас здесь есть неуплаченные налоги!»
Администратор неплатёжеспособности: «Но я должен защищать интересы всех кредиторов!»
И возникает вопрос: кто первым доберётся до денег?
Действующее регулирование допускает ситуацию, при которой СГД на основании статьи 20 Коммерческого закона взыскивает налоговую задолженность с приобретателя предприятия в бесспорном порядке, в то время как администратор неплатёжеспособности пытается вернуть средства в интересах всех кредиторов. В результате государство может получить своё требование вне процесса неплатёжеспособности, а остальным кредиторам остаётся надеяться, что что-то ещё останется.
Что предлагается изменить? Законопроект № 26-TA-770, продвигаемый Министерством юстиции, предусматривает дополнение части шестой статьи 26 Закона «О налогах и пошлинах» новым пунктом 7. Если в отношении отчуждателя предприятия объявлена неплатёжеспособность, СГД не сможет начать или продолжить бесспорное взыскание соответствующей налоговой задолженности с приобретателя предприятия на основании части первой статьи 20 Коммерческого закона до тех пор, пока сохраняются предусмотренные законом обстоятельства для приостановления взыскания. Это даст администратору неплатёжеспособности возможность действовать в интересах всех кредиторов, а не соревноваться с СГД в том, кто быстрее взыщет деньги.
Проще говоря, СГД придётся подождать своей очереди. Как долго СГД придётся ждать? Не бесконечно! Приостановление взыскания будет продолжаться до наступления предусмотренных законопроектом обстоятельств, например, когда в процессе неплатёжеспособности будет подготовлен план продажи имущества или отчёт об отсутствии имущества и администратор сообщит, что не планирует предъявлять иск к приобретателю предприятия, либо до прекращения процесса неплатёжеспособности юридического лица. Таким образом, перед СГД дверь не закрывается. Ей просто придётся некоторое время подождать в приёмной.
Самое интересное — государство само признаёт наличие проблемы! В аннотации к законопроекту Министерство юстиции указывает, что ситуация, при которой СГД как один из кредиторов взыскивает задолженность вне процесса неплатёжеспособности, уменьшая тем самым средства, доступные другим кредиторам, противоречит закреплённым в Законе о неплатёжеспособности принципам равенства кредиторов и запрета произвола. Иными словами, государство заметило, что в соревновании за деньги должника преимущества, которыми до сих пор пользовалась СГД, не всегда соответствуют правилам честной конкуренции между кредиторами. И на этот раз изменить правила предлагает само государство!
Однако СГД не получает бессрочную красную карточку. Взыскание будет приостановлено только на установленный законом срок, предоставляя администратору возможность оценить необходимость предъявления иска к приобретателю предприятия.
Означает ли это, что приобретатель предприятия сможет перенять бизнес и забыть о долгах? Нет! Всё не так просто. Статья 20 Коммерческого закона никуда не исчезает. Если произошёл переход предприятия, ответственность по обязательствам предприятия по-прежнему может наступить.
Поправки предусматривают изменение процедуры взыскания, а не отмену ответственности по обязательствам предприятия. Кроме того, сами по себе планируемые поправки не означают, что все ранее принятые решения СГД о взыскании являются незаконными.
Что это будет означать для предпринимателей? Если поправки будут приняты, для приобретателя предприятия может измениться процедура взыскания налоговой задолженности в ситуации, когда отчуждатель предприятия является неплатёжеспособным. В свою очередь, администратору неплатёжеспособности будет предоставлено больше возможностей для защиты интересов всей совокупности кредиторов. Предпринимателям, планирующим приобрести предприятие или перенять его хозяйственную деятельность, по-прежнему будет важно оценивать риски, связанные с переходом предприятия, в том числе возможную ответственность по обязательствам предыдущего предприятия.
Наш вывод
Похоже, законодатель хочет сказать, что даже СГД, будучи кредитором, не всегда имеет право первой подойти к кассе. Более того, самое интересное заключается в том, что на этот раз проблему признало само государство, указав на необходимость соблюдения принципа равенства кредиторов.
Означает ли это, что в спорах о переходе предприятий начнётся новая эпоха? Возможно.
Но одно ясно: если поправки будут приняты, СГД больше не сможет использовать данный механизм бесспорного взыскания, не учитывая процесс неплатёжеспособности отчуждателя предприятия. Долг не исчезает. Просто меняются правила относительно того, кто и когда вправе требовать его уплаты.
Статья подготовлена на основании законопроекта № 26-TA-770 «Поправки к Закону “О налогах и пошлинах”» и его аннотации. Законопроект ещё не принят, и его окончательная редакция может измениться.
Источник: Портал правовых актов — законопроект
©INNOVATOR 11.11.2026.